
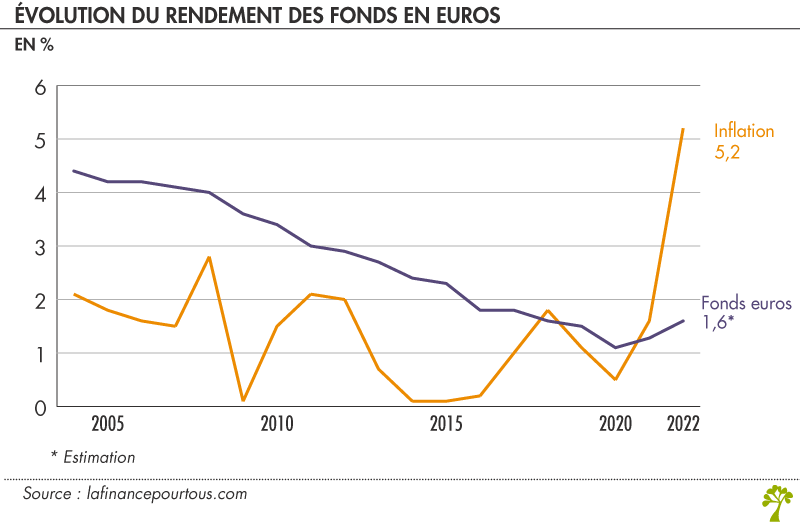
En 2025, le monde de l’assurance-vie connaît une évolution marquée par la recherche de rendements attractifs dans un contexte économique instable. Les fonds en euros, traditionnellement perçus comme des placements sécurisés, suscitent à nouveau l’intérêt des épargnants. Leur performance constitue un critère déterminant pour orienter le choix d’un assureur. Ainsi, comprendre la dynamique des rendements des fonds en euros devient essentiel pour maximiser la rentabilité de son investissement, tout en assurant une garantie en capital.
Les rendements des fonds en euros : état des lieux en 2025
En 2025, le rendement moyen des fonds en euros affiche une tendance à la hausse, avec une estimation située autour de 2,7%. Ce chiffre marque une amélioration significative par rapport aux années précédentes, où les taux étaient souvent inférieurs à 2%. Cette reprise est en partie due à l’augmentation des taux d’intérêt directeurs par les banques centrales.
Facteurs influençant les rendements
Plusieurs éléments peuvent expliquer les variations des rendements des fonds en euros :
- Politique monétaire : Les décisions des banques centrales impactent directement les rendements des titres obligataires qui composent souvent ces fonds.
- Gestion des actifs : La stratégie d’investissement adoptée par l’assureur joue un rôle clé dans la performance financière des fonds.
- Frais de gestion : Ces derniers peuvent diminuer le rendement net perçu par l’épargnant. Il est donc crucial de les prendre en compte lors de la sélection d’un contrat.
| Assureur | Rendement 2025 | Type de frais |
|---|---|---|
| Assureur A | 2,80% | Frais réduits |
| Assureur B | 2,65% | Frais standards |
| Assureur C | 2,50% | Frais élevés |
Critères de choix d’un bon assureur
Choisir un assureur pour son contrat d’assurance-vie ne repose pas que sur le rendement des fonds en euros. Plusieurs critères doivent être pris en compte :
- Réputation de l’assureur : La solidité et la notoriété de l’assureur sont essentielles pour garantir la sécurité de votre investissement.
- Offre de fonds en euros : Diversité et performance des fonds proposés sont à étudier pour optimiser la rentabilité de votre épargne.
- Conditions d’accès : Vérifiez les modalités de souscription et de rachats qui peuvent influencer votre liquidité.
Analyse des contrats les plus performants en 2025
Pour éclairer les épargnants dans leur choix, plusieurs contrats d’assurance-vie sont à mettre en lumière :
- Contrat A : Excellent rendement, frais de gestion faibles et un bon historique de performance.
- Contrat B : Rendement compétitif, mais des frais relativement élevés peuvent diminuer la rentabilité finale.
- Contrat C : Moins performant sur les rendements, mais propose des options d’investissement diversifiées.
La place des fonds en euros dans la stratégie d’épargne
Les fonds en euros représentent un placement sécurisé, souvent privilégié par les investisseurs en quête de stabilité. Dans une stratégie globale d’épargne, ils permettent de diversifier ses actifs tout en conservant un certain niveau de sécurité. Évaluer leur performance et les comparer avec d’autres produits financiers, comme les actions ou l’immobilier, est crucial.
Comparaison avec d’autres produits d’épargne
Il est utile de placer les fonds en euros en perspective par rapport à d’autres options d’investissement :
| Placement | Risque | Potentiel de rendement |
|---|---|---|
| Fonds en euros | Faible | 2,7% |
| Actions | Élevé | 5 à 8% |
| SCPI | Moyen | 4 à 6% |
En 2025, il est évident que les rendements des fonds en euros sont un critère essentiel pour le choix d’un assureur, mais ils doivent s’inscrire dans une évaluation plus globale des options d’épargne. Les investisseurs doivent donc se montrer attentifs aux tendances du marché, à la performance historique et aux frais associés pour prendre une décision éclairée.
En tant que jeune média indépendant, Red'Action a besoin de votre aide. Soutenez-nous en nous suivant et en nous ajoutant à vos favoris sur Google News. Merci !