
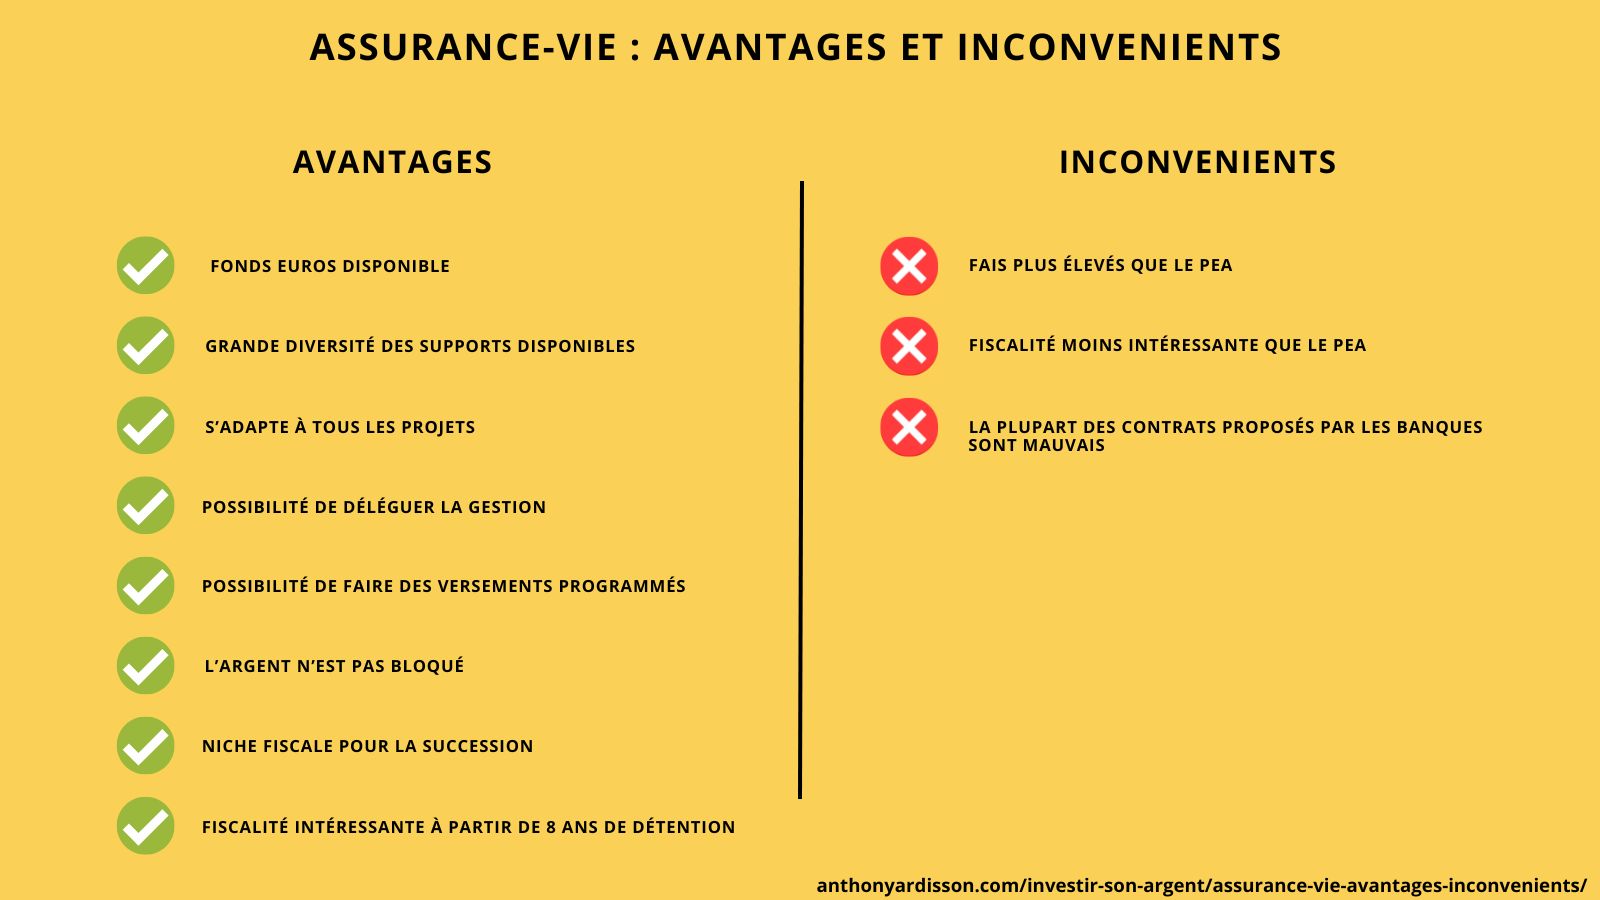
Dans un contexte économique en constante évolution, l’assurance-vie se démarque comme l’un des placements privilégiés des Français. En 2025, il est plus que jamais essentiel de comprendre comment détenir plusieurs contrats peut optimiser sa situation patrimoniale. Cette approche offre des atouts significatifs allant de la diversification des investissements à l’amélioration de la sécurité financière. Découvrez pourquoi il est judicieux d’adopter cette stratégie et comment elle peut répondre à des besoins variés.
Pourquoi opter pour plusieurs assurances-vie ? Avantages clés révélés
Les raisons justifiant la détention de plusieurs assurances-vie sont multiples et variées. Voici les principales conclusions à retenir sur ces avantages :
- Diversification des supports d’investissement
- Optimisation de la gestion de l’épargne
- Amélioration de la fiscalité des retraits
- Facilitation de la transmission du patrimoine
- Gains en souplesse et en sécurité
Diversification des supports d’investissement
Détenir plusieurs assurances-vie permet principalement d’élargir le choix des supports d’investissement. Chaque contrat propose des fonds en euros et des unités de compte avec des caractéristiques variées :
| Critères | Contrat A | Contrat B | Contrat C |
|---|---|---|---|
| Risque | Moyen | Élevé | Faible |
| Frais de gestion | 1% | 1,5% | 0,8% |
| Performances annuelles | 4% | 6% | 3% |
Cette diversification contribue à réduire la dépendance à un seul support et permet de mieux lisser les rendements sur le long terme. En 2025, les supports tels que les SCPI ou les ETF gagnent en popularité et s’intègrent efficacement dans ces contrats.
Optimisation de la gestion de votre épargne
Avoir plusieurs contrats d’assurance-vie améliore la gestion de votre épargne grâce à une flexibilité accrue dans les choix d’allocation. Chaque assurance peut viser un objectif distinct, comme :
- Épargne de précaution
- Préparation à la retraite
- Financement de projets à moyen terme
Cette segmentation permet d’ajuster plus facilement le niveau de risque en fonction de vos priorités. De plus, vous pouvez choisir entre des modes de gestion libres ou pilotés pour chaque contrat, assurant ainsi une gestion des risques adaptée à votre profil.
Améliorer la fiscalité des retraits
Posséder plusieurs assurances-vie vous permet de mieux orchestrer vos retraits. Chaque contrat ayant sa propre date d’ouverture, vous avez la possibilité de choisir celui sur lequel réaliser un retrait selon l’impact fiscal. Des contrats plus anciens peuvent offrir des avantages fiscaux significatifs, notamment après huit ans, avec des abattements sur les gains retirés.
| Date d’ouverture | Avantage fiscal après 8 ans | Contrat A | Contrat B |
|---|---|---|---|
| 2017 | 100 000 € | 5 000 € | 10 000 € |
| 2020 | 100 000 € | 8 000 € | 3 000 € |
Cette capacité de planification successorale et d’optimisation fiscale permet de maximiser votre capital garanti et d’adapter vos retraits en fonction de vos besoins financiers.
Facilitation de la transmission du patrimoine
La disposition de plusieurs contrats d’assurance-vie facilite une transmission patrimoniale plus précise. Ainsi, il est possible de :
- Désigner plusieurs bénéficiaires différents
- Adapter les montants transmis selon les situations
- Intégrer des clauses spécifiques pour les héritiers
Chaque contrat peut être associé à une intention de transmission particulière, ce qui simplifie la compréhension et la gestion des biens transmis. Cette structuration permet également d’éviter des conflits familiaux lors du dénouement des contrats.
Gagner en souplesse et en sécurité
La détention de plusieurs assurances-vie renforce la sécurité de votre capital. En diversifiant vos assureurs, vous limitez votre exposition à un seul acteur, ce qui protège votre investissement et évite une concentration excessive de votre épargne. Cette stratégie vous permet également de répondre efficacement à des changements de conditions de marché ou de gestion.
- Flexibilité pour ajuster les allocations en cas de besoin
- Garantie d’accès à différents niveaux de performance de contrats
- Protection contre les fluctuations économiques
En 2025, les épargnants sont face à des incertitudes ; disposer de plusieurs contrats garantit une protection familiale et un complément de revenus en cas de nécessité.
Conclusion sur la stratégie multi-contrats
Avec une diversification bien pensée, la gestion de votre patrimoine par le biais de plusieurs assurances-vie est une stratégie pertinente pour naviguer dans le paysage économique actuel. Les avantages vont au-delà de la simple multiplication des contrats, touchant à la sécurité financière, à la gestion des risques et à la planification successorale.
Pour explorer davantage ce sujet, n’hésitez pas à consulter les ressources dédiées à l’épargne et à la gestion des assurances-vie.
En tant que jeune média indépendant, Red'Action a besoin de votre aide. Soutenez-nous en nous suivant et en nous ajoutant à vos favoris sur Google News. Merci !